補助金の
この記事の要点
補助金は受け取ったときの会計処理と仕訳に決まりがあり、設備に使ったときは圧縮記帳で税負担を後に回せます。公式資料をもとに、補助金を計上するタイミングと仕訳の例、圧縮記帳の考え方と注意点をわかりやすく整理しました。
この記事の目次
補助金は、受け取ったときに「雑収入」などの収益として計上し、法人税の課税対象になります。消費税は課税対象外です。補助金で固定資産を買った場合は、圧縮記帳を使うと受け取った年の税負担を翌期以降に繰り延べられます。
補助金の会計処理を誤ると、法人税の過不足や財務管理の不備につながります。
この記事では、補助金の仕訳の基本、計上するタイミング、圧縮記帳と税務上の注意点をまとめます。
補助金の仕訳は単式簿記と複式簿記のどちらで行う?
企業が補助金を仕訳するときは、借方と貸方の両面を記録できる複式簿記を使うのが一般的です。記帳の方法には、単式簿記と複式簿記の2種類があります。
単式簿記
単式簿記は、基本的には収支のみを帳簿に付ける方式で、家計簿のように単純な現金の流れが知りたいときに使われます。一方、複式簿記は、「借方」、「貸方」という概念を用いて、少し複雑に帳簿を付けます。昨今の会計では、複式簿記を採用することが一般的です。
【特徴】
- 現金の流れのみを記録する単純な記帳方法
- 例:「補助金100万円を受け取った」 →「現金100万円の収入」として記録
- 資産や負債の増減など、複雑な取引の二面性は記録されない
【デメリット】
- 財務状況の正確な把握が難しい
- 取引の因果関係や負債状況を記録できないため、企業の会計処理には不向き
複式簿記
複式簿記は、1つの取引の2つの側面を同時に記録する方法です。例えば現金で物を買うと、「購入したものが手に入る=資産の増加」と「現金が減る=資産の減少」が同時に起きます。資産が増加した方を「借方」、資産が減少した方を「貸方」と呼び、それぞれに同じ金額を記入することを仕訳といいます。
借方と貸方の合計額は常に一致し、これを「貸借平均の原理」といいます。
【特徴】
- 「借方」と「貸方」の二側面を同時に記録
- 取引の原因(資産の減少)と結果(資産の増加)を正確に反映
- 貸借平均の原理:借方と貸方の金額が常に一致するルールに基づく
【仕訳例】(補助金100万円を受け取った場合)
- 借方:現金 100万円(資産の増加)
- 貸方:雑収入 100万円(収益の発生)
このように、取引の両面を記録することで、企業の財務状況を正確に把握できるのが特徴です。
補助金はいつ会計処理する?
補助金は、入金額が決まった時点や入金時に「雑収入」などで計上し、決算期をまたぐ場合は「未収入金」を使います。交付決定時、清算時、決算をまたぐ場合、圧縮記帳時に分けて説明します。
- 交付決定時
補助金の交付が決定された時点では、まだ資金の入金がないため、会計処理は発生しません。ただし、交付決定通知書を受領した時点で、補助対象事業の開始が認められる場合が多いため、支出の発生時期を管理する必要があります。
- 補助金清算時
補助金の対象経費をすべて使用し、実績報告を提出した後に補助金が入金されます。この時点で「雑収入」や「補助金収入」として計上され、法人税の課税対象となります。
- 決算をまたぐ場合
補助金の交付決定が年度内であっても、資金の受領が翌期になる場合は注意が必要です。この場合、未収入金として計上し、補助対象経費の支出は発生した期に計上します。 - 圧縮記帳時
補助金で固定資産を取得した場合、一定の要件を満たせば圧縮記帳を適用できます。圧縮記帳を行うことで、補助金収入分を控除し、受け取った年度の税負担を翌期以降に繰り延べられます。適用できるかどうかは、税理士など専門家に確認してください。
補助金の会計処理を自社で管理したい場合は、経理などバックオフィスの体制を整えます。
会計処理を自社内で処理したい方は「バックオフィスとは?主な職種や役割、効率化のポイント」も参考になります
補助金の額の確定時
例えば、補助金の額の確定通知で100万円の受取額が決まったら、その時点で以下のように仕訳をします(交付決定の時点では仕訳はしません)。計上の時期は、税理士など専門家に確認してください。

補助金清算時
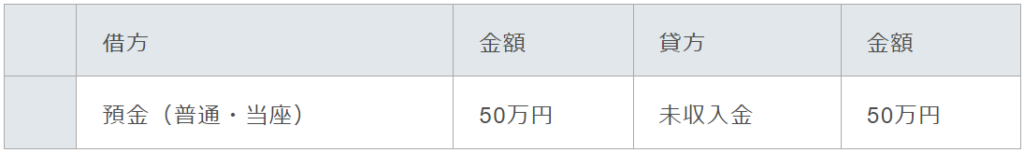
補助金清算後、実際に振り込まれたら、未収入金を消します。

決算期をまたぐ時
交付決定から入金までに手続きや審査で時間が掛かり、決算期をまたぐ場合があります。その場合は一度「未収入金」勘定で仕訳を行い、取引を計上しておきましょう。以下例のように、50万円の補助金の額の確定通知が届いた場合は仕訳処理をします。
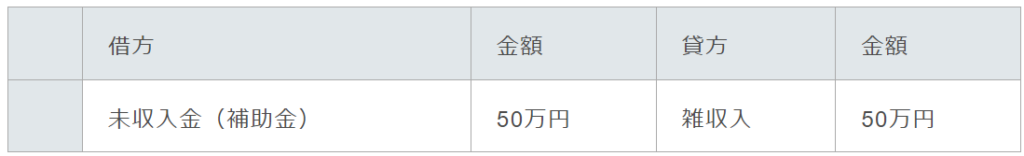
翌期に補助金が振込まれたとき、次のような仕訳処理をします。
圧縮記帳で課税の繰延処理が可能
国税庁は、法人税法上の特例として、課税負担を一時的に減らす会計処理である圧縮記帳を認めています。圧縮記帳を使うと、補助金で臨時に増えた税金を受け取った年度にまとめて払わず、次年度以降に繰り延べられます。
例:600万円の機械(耐用年数8年)を補助金300万円受給して購入した場合
圧縮記帳した場合の会計処理
①補助金等を受け取った時 現金預金 300万円/雑収入 300万円
②機械を購入した時 機械装置 600万円/現金預金 600万円
③圧縮損の計上 固定資産圧縮損 300万円/機械装置 300万円
④決算で減価償却費を計上(償却率0.25、1年分) 減価償却費 75万円/機械装置 75万円
補助金等の収入300万円は固定資産圧縮損と相殺され0円になり、減価償却費75万円が経費になるため、補助金等を受給した年度に発生する税負担はなくなります。ただし、翌期以降の減価償却費の額は圧縮後の金額で計上されるため、通常の会計処理をした場合に比べて少なくなります。
会計処理で注意する点は?
注意する点は、消費税は課税対象外で、法人税は課税対象になること、固定資産の購入には圧縮記帳を使えることです。
- 消費税の課税対象とはならない
補助金は、資金の受領により「収入」として計上されますが、事業活動に直接関係しないため、消費税の課税対象外となります。具体的には、補助金や助成金は売上収益ではなく、「雑収入」勘定で処理されるため、消費税の計算には含まれません。ただし、補助金で購入した物品やサービスには消費税がかかるため、支出時の消費税処理は別に確認します。
- 法人税は課税対象になる
補助金は法人税の課税対象となるため、受領した補助金の額に応じて法人税の計算基礎に含める必要があります。補助金は大きく以下の2つに分類されますが、どちらも法人税の課税対象となります。
経費補助金:事業運営に必要な経費を補助(例:人件費補助、研究開発費補助)
施設補助金:設備投資や建物の新設に対する補助(例:機械装置の導入補助、店舗改装費補助) - 固定資産の購入には圧縮記帳を使える
補助金の受領に伴い、法人税負担を軽減するための特例として圧縮記帳の適用があります。圧縮記帳とは、補助金を活用して取得した固定資産の取得価格を補助金額分だけ控除し、課税対象を減少させる制度です。
例:1,000万円の機械を導入し、300万円の補助金を受け取った場合→ 圧縮記帳を適用すると、機械の取得価格を700万円(1,000万円 − 300万円)として計上可能
圧縮記帳できる補助金はどれ?
補助金で機械や設備などの固定資産を買った場合は、圧縮記帳を使えます。例えば、次の補助金です。
- 事業再構築補助金(募集は終了しています)
- ものづくり補助金
- 小規模事業者持続化補助金
申請の流れは資料で先につかめます。
よくある質問
補助金はどの勘定科目で記帳する?
「雑収入」で計上するのが一般的です。例えば補助金100万円を現金で受け取った場合は、借方に現金100万円、貸方に雑収入100万円と仕訳します。
補助金に法人税や消費税はかかる?
法人税はかかり、消費税はかかりません。補助金は法人税の計算では収入に含まれます。一方、事業の対価ではないため、消費税の課税対象外です。
入金が翌期になったらどう仕訳する?
決算期をまたぐ場合は、いったん「未収入金」で計上します。翌期に補助金が振り込まれたら、未収入金を消す仕訳をします。
圧縮記帳をすると税金はどうなる?
補助金を受け取った年の税負担を、次年度以降に繰り延べられます。例えば600万円の機械を補助金300万円で買った場合、補助金収入300万円と固定資産圧縮損300万円が相殺されます。その分、翌期以降の減価償却費は少なくなります。
どの補助金に申請できるか相談できる?
自社が申請できる補助金は、下のフォームから相談できます。「どんな補助金に申請できるの?」といった疑問でもお気軽にお申し付けください。
いま申請できる回(たとえばこの補助金)
小規模事業者持続化補助金
- 公募回
- 第20回
- 締切
- 2026年12月15日(火)17:00
- 補助上限
- 50万円一般型 通常枠(第20回)
公募要領より(2026年11月12日確認)
よく
小規模事業者持続化補助金で採択された計画139,239件をやりたいことで分けました。
小規模事業者持続化補助金では「販路拡大・集客」が58%で一番多く、次が「新事業・研究開発」(23%)です。
業種ごとのテーマを見る ›「販路拡大・集客」で採択された計画名の例
- オンラインショップリニューアルと製造体制強化による販路開拓
- 「予約優先制」の促進と浸透を図るための広報施策
- 広報活動及び看板設置による施設認知度の向上で新規顧客獲得事業
小規模事業者持続化補助金の採択事例
一覧へ同じ取り組みで、実際に採択された会社です。
資料不足の販路拡大を総合カタログで進め、2件・1,000万円の成約
株式会社天城カントリー工房✓ 経産省などの認定・選定
成果わずかな事業期間のうちに2件の成約(1,000万円)があった。
運輸業に絞ったホームページで、顧客を1社獲得
成果社会保険労務士としての活動の中で、特に運輸業界へのアプローチを積極的に行ってきたが今回の補助事業により、より一層の広報活動を行うべく取り組んできました。
この
福岡県の今回導入した券売機は従業員2~3名分の働きをしている。
食品工場 プラントメーカー温泉施設を運営、従業員175名
東京都の会計に手間が掛かっていましたがタッチパネル券売機導入により、調理に集中できて非常に助かっています。感覚的には1.5人分~2人分の仕事をしてくれています。
ラーメン店従業員5名
出典:国・省庁などの公開情報をもとに加工
公開されている採択事例の中の、事業者ご本人の発言を原文のまま引用しています。
補助金の
一覧へ補助金のルールは法律、交付要綱、交付規程、公募要領の順に細かくなります。申請できるかは公募要領、採択後の手続きと取消・返還は交付規程、その大もとは補助金適正化法です。書類ごとの役割と読む順番を条文とあわせて整理しました。
更新 2026/10/18
国の補助金は、事業と経費が分かれていれば複数の制度を併用できます。同じ経費の重複受給は不可。補助金を2つ以上考える中小企業・個人事業主向けに、6制度の同時申請・重複・過去の受給の扱いを公募要領で表にしました。
更新 2026/11/9
創業1年目でも、販促の費用は持続化補助金、都内の創業初期の経費は東京都創業助成事業が主な候補です。持続化補助金の通常枠と創業型の分かれ目、ITツールや新製品開発に使える制度、出る費用と出ない費用、申請受付の順番を整理しました。
更新 2026/10/26
国の補助金では自社の給与は対象外で、人件費に充てられるのは厚生労働省の雇用の助成金と東京都の開発系・創業系の助成です。補助金で人件費が外れる根拠、雇用の助成金の条件、直接人件費の扱い、賃上げ制度との違いを整理しました。
更新 2026/10/27