【2026年最新】補助金採択後の圧縮記帳の方法と注意点を解説
この記事の要点
補助金申請の基本的な流れと成功のポイントを解説。認定支援機関の利用、書類の準備、申請のポイントの理解を通じて、補助金を確実に獲得し、事業の発展を支援します。詳細は本記事で確認できます。
この記事の目次
補助金は企業や個人事業主の財務支援となる重要な要素ですが、申請から採択後の記帳まで、適切な知識が必要です。この記事では、補助金採択後の圧縮記帳の方法と注意点を分かりやすく解説し、税負担の軽減を目指す具体的なアプローチを紹介します。
補助金の圧縮記帳とは
補助金の圧縮記帳は、補助金を受け取った際の税金負担を減らすための手法です。具体的には、補助金の税金を受け取った年度に一括で課税するのではなく、次年度以降に税金の支払いを延ばすことができます。この制度を利用することで、補助金受取年の税負担を軽減し、税金の支払いタイミングを調整することが可能となります。
国税庁では、法人税法上の特例として課税負担を一時的に減らす会計処理である圧縮記帳を認めています。
補助金 圧縮記帳するメリット
①補助金の課税の繰延処理ができる
国税庁は、法人税法上の特例として圧縮記帳を認めており、これにより補助金の臨時的な税金を一括に課税するのではなく、税金の支払いのタイミングを次年度以降に遅らせることができます。これは企業にとって、資金流の管理をより柔軟に行い、短期的な財務負担を軽減する大きなメリットとなります。
②補助金の会計処理の効率化
圧縮記帳は、複数の取引を一つにまとめる手法であり、これにより補助金の記帳処理を効率化することができます。記帳に要する時間と労力が大幅に削減されます。
③エラーリスクの低減
記帳の手間が減少することで、人為的なエラーや誤記のリスクも低減します。記帳の正確性が保たれ、企業の財務報告の信頼性が向上します。
補助金の会計処理の方法(圧縮記帳なし)
まずは一般的な補助金の会計処理の方法を解説します。こちらは圧縮記帳しないパターンです。
- 補助金の交付決定時
- 補助金を補助金する時
- 補助金の交付が決算をまたぐ時
- 補助金が振り込まれた時
○補助金の交付決定時
例えば、支給決定通知書により100万円の補助金が下りたら、その時点で以下のように仕訳をします。

○補助金を清算する時
補助金清算後、実際に振り込まれたら、未収入金を消します。

○補助金の交付が決算期を跨ぐ時
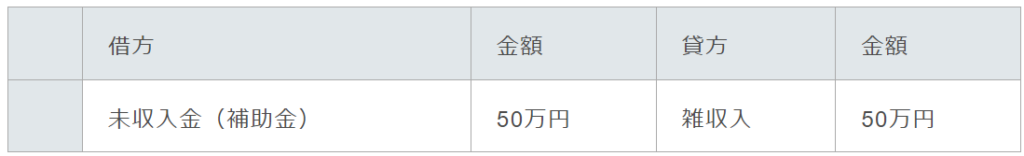
交付決定から入金までに手続きや審査で時間が掛かり、決算期をまたぐ場合があります。その場合は一度「未収入金」勘定で仕訳を行い、取引を計上しておきましょう。以下例のように、50万円の支給決定通知書が到着した場合は仕訳処理をします。
○補助金が振り込まれる時
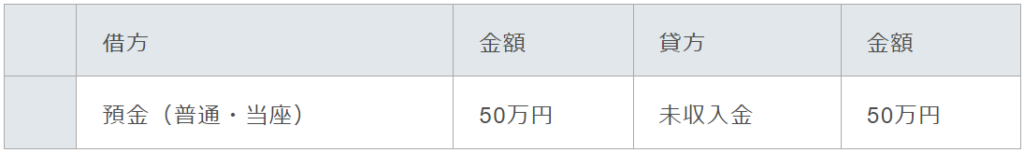
翌期に補助金が振込まれたとき、次のような仕訳処理をします。
補助金 圧縮記帳した場合の会計処理例
今回の例では、「例:600万円の機械(耐用年数8年)を補助金300万円受給して購入した場合」を解説します。補助金による機械購入の圧縮記帳法を適用すると、税負担は一時的に減少します。具体的には、補助金収入を固定資産圧縮損で相殺し、初年度の減価償却費を計上します。これにより、補助金受取年の税負担は0円になりますが、翌年以降の減価償却費は通常よりも少なくなります。
それぞれの取引を二つの部分、借方と貸方に分け、それぞれの金額を示します。通常、会計ではこれらは「ジャーナルエントリ」と呼ばれる形で記録されます。ここでは、各トランザクションを次のように表現します。
例:600万円の機械(耐用年数8年)を補助金300万円受給して購入した場合(単位:千円)
| トランザクション | 借方 | 金額(万円) | 貸方 | 金額(万円) |
|---|---|---|---|---|
| ①補助金等の受領 | 現金預金 | 300 | 雑収入 | 300 |
| ②機械の購入 | 機械装置 | 600 | 現金預金 | 600 |
| ③圧縮損の計上 | 固定資産圧縮損 | 300 | 機械装置 | 300 |
| ④減価償却の計上 | 減価償却費 | 75 | 機械装置 | 75 |
①補助金等の受領
会社が補助金を受け取ると、現金または銀行預金が増加します(借方)。同時に、この受け取りは収入として計上されるため、雑収入(貸方)も増加します。
②機械の購入
会社が機械を購入すると、その価値は資産として会計上の「機械装置」に記録され(借方)、支払いのために現金または銀行預金が減少します(貸方)。
③圧縮損の計上
圧縮損が発生した場合、その損失額は「固定資産圧縮損」として経費(借方)に記録され、同時に関連する資産(この場合は「機械装置」)の価値が減少します(貸方)。
④減価償却の計上
決算時に減価償却費が計上されると、その費用は経費として「減価償却費」(借方)に記録され、同時に「機械装置」の帳簿価値が減少します(貸方)。
補助金等の収入300万円は固定資産圧縮損と相殺され0円になり、減価償却費75万円が経費になるため、補助金等を受給したことで発生する税負担はなくなります。ただし、翌期以降の減価償却費の額は圧縮後の金額で計上されるため、通常の会計処理をした場合に比べて少なくなります。
圧縮記帳が適用できる補助金
圧縮記帳が適用できる要件
圧縮記帳は概ね以下の要件を満たすと適用することができます。
1.圧縮限度額の範囲内で次のどれかの経理方法によること
- 帳簿価額を損金経理により減額する方法
- 確定した決算において積立金として積み立てる方法
- 決算確定の日までに剰余金の処分により積立金として積み立てる方法
2.確定申告書に圧縮記帳経理額の損金算入についての明細を添付すること
3.清算中の法人でないこと
補助金 圧縮記帳の方式
圧縮記帳の方式は、直接減額方式と積立金方式の2種類です。直接減額方式は「圧縮損」と呼ばれる勘定項目を発生させ、積立金方式では「繰越利益余剰金」や「圧縮積立金」という勘定項目を発生させます。それぞれの特徴は以下の通りです。
- 直接減額方式:計算方法がシンプルな分、経常利益分が少なくなる
- 積立金方式:計算方法が複雑な分、財務上正しく固定資産の計算ができる
どちらの方式を採用しても算出結果は同じですが、税理士は正しく固定資産の計算ができる積立金方式を採用することが多いようです。
補助金 圧縮記帳の注意点
1.併用できない特例
圧縮記帳と他の特例適用は併用できない場合があります。このため、企業は事前にどの特例が最も税務効果が高いのかを検討し、適切な選択を行う必要があります1。
2.法定の申告と添付書類
圧縮記帳を行う際には、法人税申告書で圧縮記帳の別表の添付が必要となります。また、償却資産税の申告には圧縮記帳の制度が適用されない点も注意が必要です2。
3.補助金の交付時期と返還条件
補助金の交付が事業年度をまたぐ場合や、期末時点で返還不要であることが確定していない場合には、圧縮記帳を適切に行うことが困難になる可能性があります。補助金が法人税の課税対象となるため、補助金の交付条件と返還条件を事前に確認し、適切な会計処理を行うことが重要です3。
補助金の相談窓口
「どんな補助金に申請できるの?」など些細な疑問でもお気軽にお申し付けください。
まとめ
補助金の採択されると補助事業を実施することができますが、採択後の会計処理は複雑になりがちです。圧縮記帳を理解し活用することで、税負担を軽減し、より効果的な資金管理が可能となります。この記事を通じて、圧縮記帳の基本と適切な手続きについて学び、補助金を最大限に活用しましょう。
圧縮記帳のよくある質問
圧縮記帳とは何ですか?
補助金を受け取って固定資産を取得した際、その補助金に対する課税を翌年度以降に繰り延べる会計処理です。通常、補助金は受給した事業年度の益金(収入)として計上されるため、固定資産の減価償却費と課税タイミングがズレて初年度の税負担が大きくなります。圧縮記帳はこのズレを解消し、補助金の効果が税負担で薄れないようにする制度です。税の「免除」ではなく「繰り延べ」である点が重要で、最終的に支払う税額の総額は変わりません。
デジタル化・AI導入補助金(旧IT導入補助金)に圧縮記帳は適用できますか?
固定資産として資産計上されるソフトウェアや機器を取得した場合に限り、適用できる可能性があります。ただし、クラウドサービスの月額利用料や保守・サポート費用など、経費として処理する部分は圧縮記帳の対象外です。補助金で取得したツールが「資産計上の対象になるか」が判断の出発点になります。適用可否は税務上の判断を伴うため、顧問税理士への確認を推奨します。
圧縮記帳の処理方法にはどんな種類がありますか?
大きく「直接減額方式」と「積立金方式」の2種類があります。直接減額方式は、補助金相当額を固定資産の帳簿価額から直接差し引いて「固定資産圧縮損」として損失計上する方法で、処理がシンプルなため中小企業のほとんどがこちらを選択します。積立金方式は固定資産の取得価額を圧縮せず、純資産の部に「圧縮積立金」を計上したうえで毎期取り崩していく方法です。会計上の観点では積立金方式が正確とされますが、管理が複雑になります(出典:OBC360°、2025年9月)。
直接減額方式の仕訳を教えてください。
例として、補助金100万円を受け取り、300万円の機械装置を取得した場合の仕訳です。
補助金受取時:
- (借)現金預金 100万円 / (貸)補助金収入 100万円
固定資産取得時:
- (借)機械装置 300万円 / (貸)現金預金 300万円
圧縮記帳時:
- (借)固定資産圧縮損 100万円 / (貸)機械装置 100万円
圧縮後の機械装置の帳簿価額は200万円となり、以後の減価償却はこの200万円を基礎に計算します。補助金収入100万円と固定資産圧縮損100万円が相殺され、受給年度の損益への影響はなくなります。
クラウドサービスの月額利用料に圧縮記帳は使えますか?
使えません。圧縮記帳の対象は資産計上される固定資産の取得に限られます。クラウドサービスの月額利用料は経費(費用)として処理されるため、圧縮記帳の適用対象外です。ただし、クラウドシステムのカスタマイズ費用など、資産計上が必要な部分については圧縮記帳の対象になるケースがあります(出典:マネーフォワード、2026年4月)。デジタル化・AI導入補助金はクラウド利用料が補助対象経費の大半を占めるため、圧縮記帳が適用できる範囲は限定的です。
個人事業主は圧縮記帳を使えますか?
使えません。圧縮記帳は法人税法上の制度であり、個人事業主には適用されません。個人事業主が補助金を受け取って固定資産を購入した場合は、「国庫補助金等の総収入金額不算入の特例」という別の制度を活用することで、同様に課税の繰り延べが可能です。確定申告時に「国庫補助金等の総収入金額不算入に関する明細書」を税務署に提出する必要があります(出典:マネーフォワード クラウド確定申告、2025年3月)。
圧縮記帳を適用すると減価償却費はどう変わりますか?
圧縮後の帳簿価額を基礎に減価償却を計算するため、減価償却費は小さくなります。これは課税の繰り延べ効果が2年目以降に逆転することを意味します。取得年度は税負担が軽くなりますが、2年目以降は減価償却費が少ない分だけ課税所得が増え、税負担が増加します。資金繰り計画に組み込む際は、この逆転効果を見越した上で判断してください。
圧縮記帳をするかどうかは任意ですか?
はい、任意です。圧縮記帳は義務ではなく、事業者が任意で選択できる特例です。適用することで初年度の税負担を抑えられる一方、2年目以降の減価償却費が少なくなるというトレードオフがあります。また、確定申告書に「圧縮額の損金算入に関する明細書」を添付することが要件のため、適用する場合は申告書の作成時に漏れなく対応する必要があります。
補助金の受給と固定資産の取得が別の事業年度にまたがる場合はどうなりますか?
補助金の入金が先行し、固定資産の取得が翌事業年度になるケースでは、入金時に「仮受金」または「前受金」として計上し、固定資産取得後に圧縮記帳を適用するのが一般的な処理です。逆に固定資産を先に取得して後から補助金が交付される場合は、「未収入金」として計上します。いずれも期をまたぐタイミングの処理には注意が必要で、税務上の要件を満たしているか顧問税理士と確認することを推奨します。
圧縮記帳と特別償却・税額控除は同時に使えますか?
原則として、国庫補助金等に係る圧縮記帳と中小企業投資促進税制などの特別償却・税額控除は、同一資産に対して併用できない場合があります。どちらの特例を使うかは、税負担の総額・資金繰りへの影響・自社の収益状況を踏まえた判断が必要です。複数の優遇制度が絡む場合は必ず顧問税理士に相談してください。
参考・引用資料
本記事は以下の公式資料をもとに作成しています。
免責事項
本記事について
本記事は、中小企業庁・独立行政法人中小企業基盤整備機構・デジタル庁等が公表している公式資料をもとに、情報提供を目的として作成しています。特定の補助金申請の採択や補助金受給を保証・推奨するものではありません。
制度変更について
デジタル化・AI導入関連補助金は、公募回ごとに補助率・補助上限額・対象経費・申請要件・スケジュール等が変更される場合があります。制度内容は予告なく変更される可能性があるため、申請前に必ず最新の公募要領・公式サイトをご確認ください。
申請の際は必ずご確認ください
- デジタル化・AI導入補助金公式サイトに掲載されている最新公募要領
- AIツール・ITツールの補助対象可否
- GビズIDプライムアカウントの取得状況
- 認定支援機関・IT導入支援事業者等への相談
著作権
本記事の文章・構成の著作権は leon-strategy.com に帰属します。引用・転載の際は出典を明記してください。
本記事の情報は2026年5月時点のものです。補助率・対象サービス・SECURITY ACTIONの手続きは変更になる場合があります。申請前に必ず最新の公募要領およびIPA公式サイトをご確認ください。 出典:中小企業庁「デジタル化・AI導入補助金2026の概要」令和8年4月 / セキュリティ対策推進枠公式ページ https://it-shien.smrj.go.jp/applicant/subsidy/security/ / IPA「SECURITY ACTION」 https://www.ipa.go.jp/security/security-action/
補助金の関連記事
一覧へ公開 2026/10/14
要点補助金は採択後も、交付決定前の発注、事前承認のない計画変更、実績報告の遅れ、賃上げ未達で減額・返還になります。採択された中小企業の社長向けに、6制度の公募要領をもとに防ぎ方と計画変更の手続き、返還ルールをまとめます。
公開 2026/10/14
要点前期が赤字でも、業種ごとの規模基準を満たす中小企業と個人事業主なら国の主な補助金に申請できます。みなし大企業やグループ会社の扱い、GビズIDと決算書の準備を、6制度の公募要領で比べた社長向けの整理です。
公開 2026/10/14
要点補助率は経費のうち補助金で戻る割合で、国の補助金は1/2〜2/3が中心です。補助額は税抜経費×補助率と上限額の少ない方で、消費税と残りは自己負担。後払いの立替資金、6制度の補助率一覧を計算例で確認できます。
公開 2026/10/14
要点補助金の申請サポート費用は契約で決まり、申請書に支援者名と報酬額を書く決まりがあります。専門家に頼む予定の中小企業・個人事業主向けに、頼める範囲、対象経費にならない点、悪質な業者の見分け方をまとめます。