事業承継促進枠の
この記事の要点
事業承継促進枠の対象は、親族か3年以上勤めた役員・従業員に、同じ会社の中で代表と株式の過半数を引き継ぐ承継です。公募要領をもとに、M&A・共同代表・のれん分けが対象外になる理由と迷う例を整理しました。
この記事の目次
事業承継・M&A補助金の事業承継促進枠で対象になるのは、同じ会社(個人事業)の中で、親族か3年以上勤めた役員・従業員に、代表と株式の過半数(個人事業は事業そのもの)を引き継ぐ承継だけです。
第三者への株式譲渡などのM&A、株を渡さない代表の交代だけ、承継のあとも共同代表のまま、グループ内の再編、のれん分けは対象外です。代表の交代と株の移転は、申請する公募回の締切日から5年以内に終えます。
「うちの承継の形で申請できるか」を準備の前に確かめたい方に向けて、公募要領・説明会資料・よくある質問の範囲で線引きをまとめます。
事業承継促進枠とは?
事業承継促進枠とは、事業承継・M&A補助金の4つの枠の1つで、これから会社を継ぐ後継者が中心になって行う設備投資などの費用の一部を補助する枠です。補助上限は800万円(賃上げの要件を満たすと1,000万円)です1。
この枠は、承継がまだ終わっていない会社が、承継を前提に申請する仕組みです。そのため申請者は原則として今の経営者の側(被承継者)で、個人事業主は今の事業主と後継者の共同申請が必須です。制度全体の4つの枠と補助額は事業承継・M&A補助金のガイドで取り上げています。
対象になる承継の3条件
公募要領は、対象になる承継の条件を「承継予定者の要件」と「事業承継の要件」に分けて書いています。読む人の立場で並べ直すと、次の3つを全部満たす承継が対象です。
| 条件 | 法人 | 個人事業主 |
|---|---|---|
| ①承継の形 | 同じ会社の中で代表者が交代する | 今の事業主が廃業し、後継者が開業して事業を譲り受ける |
| ②継ぐ人 | 親族か、役員・従業員として3年以上の経験がある人 | 親族か、その事業に3年以上雇われた人 |
| ③引き継ぐもの | 経営権(代表)と所有権(株式の過半数)の両方 | 経営権と事業(事業資産など)の両方 |
出典・補足
出典:事業承継・M&A補助金 16次 事業承継促進枠 公募要領 p.12『6.1. 補助対象となる事業承継の要件』
事業承継・M&A補助金 16次 事業承継促進枠 公募要領 p.16『7. 申請単位』
会社そのものにも条件があります。法人は申請の時点で3期分の決算と申告を終えていること、個人事業主は開業届と青色申告承認申請書を出してから5年たっていることです。今の経営者の側が中小企業者等(個人事業主なら青色申告者)であることも前提です。決算の期数が足りない会社の考え方は決算前の会社と補助金の記事で取り上げています。
出典・補足
承継の形:同一法人(又は事業)内の代表者交代による親族又は従業員への承継が対象。事業承継後に複数代表となる場合は対象外
所有権:経営権と所有権(株式、持分等)のいずれも被承継者から承継者へ譲渡。株式譲渡なら「過半数の取得」の意味です(事業承継・M&A補助金 16次 事業承継促進枠 よくある質問『②事業承継の要件』Q7)。
会社の条件:対象会社は公募申請時点で3期分の決算及び申告が完了/対象事業(個人事業主)は公募申請時点で、開業届と所得税の青色申告承認申請書を税務署に出した日から5年が経過していること/被承継者が中小企業者等(個人事業主の場合は青色申告者)であること4
法人成りから3年たっていなくても、開業からの通算が5年以上なら決算期の要件を満たします(同 よくある質問『③補助対象者・申請者』)。
URLを入れると、補助金と製品がわかります
承継予定者になれる人
継ぐ人(承継予定者)は、親族の道と、役員・従業員の道のどちらかで条件を満たします。申請の時点で、誰が継ぐかが決まっている必要があります。
| 道 | 法人 | 個人事業主 |
|---|---|---|
| 親族 | 被承継者の親族で、その会社の代表の経験が無い人(勤めた年数は問わない) | 被承継者の親族で、その事業の代表の経験が無い人 |
| 役員・従業員 | 役員3年以上、雇用3年以上、または役員と雇用の通算3年以上。申請の時点でその会社に在籍していること | その事業に継続して3年以上雇われた人(今も雇われている必要は必ずしもない) |
出典・補足
出典:事業承継・M&A補助金 16次 事業承継促進枠 公募要領 p.12『6.1.(1)承継予定者の要件』
親族とは、民法の六親等内の血族、配偶者、三親等内の姻族です。子・孫・兄弟・甥や姪だけでなく、子の配偶者(娘婿・嫁)や配偶者の親・兄弟も入ります。養子は法律上の血族なので、実の子と同じ扱いです(民法第727条)。
3年の数え方は、役員と従業員の期間を足せます。社外から迎えて3年に満たない人は、親族でなければ承継予定者になれません。親族以外の承継をくわしく知りたい方は従業員への事業承継(親族外)の記事で取り上げています。
出典・補足
役員3年以上、継続雇用3年以上、役員と雇用の通算3年以上、又は被承継者の親族で代表経験が無い者/個人事業に継続して3年以上雇用された者、又は被承継者の親族で承継対象事業の代表経験が無い者
親族は民法第725条の六親等内の血族、配偶者、三親等内の姻族
公募申請時点で承継予定者が選定できていること。役員・従業員が承継する場合は承継予定者がその法人に在籍(事業に雇用)していること5
個人事業主の承継で、今その事業に雇われている必要が必ずしもないことは、よくある質問『③補助対象者・申請者』Q16 に書かれています。
対象にならない承継
公募要領は「実質的な事業承継が行われたとみなされない例」を挙げ、これに当たる承継は交付決定の前後を問わず対象外としています。採択されたあとに分かった場合も対象外になる点が重いところです。
| 対象外の形 | なぜ対象外か |
|---|---|
| 第三者への株式譲渡などのM&A | この枠は同じ会社の中の代表交代(個人は事業譲渡)だけが対象 |
| 株を渡さない代表の交代だけ | 経営権と所有権の両方の移転が要る |
| 承継のあとも複数代表 | 複数代表になる承継は対象外と明記 |
| グループ内の事業再編 | 持ち主が同じグループの中で事業を動かすだけで、実質的な承継とみなされない |
| 物や不動産だけを持つ事業の承継 | 引き継ぐ事業の中身が無く、実質的な承継とみなされない |
| フランチャイズ・のれん分け | 新しい店や事業を始める形で、今の会社を継ぐ承継とみなされない(実質的に同じ契約も含む) |
| 休眠会社・実態の無い会社の代表交代 | 継ぐ事業の実態が無い |
| 設立直後・開業直後の承継 | 正当性が確認できない場合は対象外 |
| 合同会社の社員間の代表社員の交代 | 事業を継ぐための交代とみなされない場合は対象外 |
出典・補足
出典:事業承継・M&A補助金 16次 事業承継促進枠 公募要領 p.12〜13『6.1.【実質的な事業承継が行われたとみなされない例】』
第三者に会社を売る・買う場合は、同じ補助金の専門家活用枠(仲介やデューデリジェンスの費用)と、M&Aのあとの統合に使うPMI推進枠が受け皿です。事業承継促進枠と、専門家活用枠・PMI推進枠は、同じ公募回で両方には申請できません。くわしくは次の記事で取り上げています。
出典・補足
所有権・経営権の移転を伴わない代表者交代、グループ内の事業再編、物品・不動産のみの承継、のれん分け等は対象外6
フランチャイズ契約(実質的に同じものを含む)、休眠会社や実態のない会社での代表者交代、設立間もない法人の代表者交代や開業直後の事業主からの事業譲渡で正当性が確認できないものは実質的な事業承継とみなされず原則対象外です。(説明会資料 p.9)
合同会社の社員間での代表社員の交代で、事業を承継するための経営者交代とみなされない場合も原則対象外です。(説明会資料 p.9)
(よくある質問『②事業承継の要件』Q4)
専門家活用枠、PMI推進枠との同一公募回での申請は不可7
期間内に終える交代と株式
承継は、申請する公募回の締切日から5年以内(事業承継対象期間)に終えます。今の公募要領では「2026年11月6日から5年後の2031年11月5日までに事業承継を実施」です。この期間の中で、新しい代表の就任と前の代表の退任の両方が行われ、株式の移転も済んでいる必要があります。
| 代表の交代 | 株式の移転 | 判断 |
|---|---|---|
| 期間内 | 期間内 | 対象 |
| 期間内 | 期間より前に済んでいる(承継の計画に照らして合理的) | 対象 |
| 期間より前に新しい代表が就任済み | - | 対象外 |
| 期間内 | 期間後、または移さない | 対象外 |
出典・補足
出典:事業承継・M&A補助金 16次 事業承継促進枠 説明会資料 p.7〜8『補助対象となる事業承継の要件』
締切日より前に代表が替わった会社は、その公募回では対象外です。後継者がすでに共同代表に就いている会社も、新しい代表の就任が期間より前になるため、この表の3行目に当たります。前の代表と新しい代表の間に別の人が代表に入る形など、判断が難しい場合は、申請の前に事務局へ相談するよう説明会資料に書かれています。期間の決まりは事業承継対象期間の記事で取り上げています。
株式は、後継者が個人で受け取るのが基本です。後継者が持つ会社(ホールディングス)が受け取る形も、前の代表がその会社に出資していない、後継者がその会社の議決権の2/3超を持つ、その会社が対象の会社の株式を100%持つ、などの条件を満たせば対象になります。
出典・補足
事業承継対象期間内に新代表者の就任と前代表者の退任の両方が行われることが申請の条件です。期間外の就任・退任は対象外で、間に別の代表者が入るなど判断が難しい場合は申請前に相談します。(説明会資料 p.8)
経営権(代表者交代)と所有権の承継の両方を事業承継対象期間内に完了させる必要があります。所有権の引継ぎが期間前に済んでいて代表者交代を期間内に行う場合は対象になりますがどちらかが期間後になる場合や所有権を承継しない場合は対象外です。(説明会資料 p.7)
事業承継対象期間内に登記上の代表者が変わり、法人は承継予定者による株式取得等の所有権移転、個人事業主は廃業・開業や事業資産の譲渡等による引継ぎが確認できること。/同一法人内の株式移転は事業承継計画に照らして合理性があれば事業承継対象期間より前に行っていても要件を満たす。8
Q:承継予定者個人でなく、その人が持つ法人に株式を譲渡しても対象か→ A:一定の要件を満たせば対象で(HD承継)、HD会社に前代表者の出資がない、承継予定者個人がHD会社の議決権の2/3超を持つ、HD会社が代表者交代する法人の株式を100%持つ、などが要件です。(よくある質問『②事業承継の要件』Q8)。HD承継の条件は公募要領 p.16〜17『所有権の引継ぎに係る例外としてのHD承継』にあります。
御社の承継の形がこの枠に当てはまるか、代表の交代と株式の移転をいつ行えば間に合うかは、会社ごとに確かめるのが確実です。専門家に無料で相談して決められます。
迷いやすい承継の当てはめ
よくある承継の形を、上の条件に当ててみます。公募要領とよくある質問に書かれた条件から当社が当てはめたもので、最終的な判断は事務局が行います。
| 承継の形 | 判断 | 理由 |
|---|---|---|
| 長男に社長を譲り、株の過半数を渡す | 対象 | 親族への同じ会社の中の交代 |
| 娘婿・息子の妻に継がせる | 対象 | 一親等の姻族で親族に入る |
| 養子に継がせる | 対象 | 養子は法律上の血族 |
| 甥・姪に継がせる | 対象 | 三親等の血族で親族に入る |
| 入社3年以上の工場長に継がせる | 対象 | 雇用3年以上で在籍中 |
| 社外から迎えて2年の役員に継がせる | 対象外 | 親族でなく、通算3年に満たない |
| 社長は替えるが、株は先代が持ち続ける | 対象外 | 所有権が移らない |
| 父と息子の共同代表のまま続ける | 対象外 | 承継のあとも複数代表 |
| 後継者のホールディングスに株を移す | 条件つきで対象 | HD承継の条件を満たす場合だけ |
| 取引先の会社に株を売る | 対象外 | 第三者へのM&A |
| グループの別会社に事業を移す | 対象外 | グループ内の事業再編 |
| 長く勤めた職人に暖簾分けで店を出させる | 対象外 | のれん分け |
| 父の個人商店を子が開業して引き継ぐ | 対象 | 個人事業の事業譲渡(共同申請) |
| 白色申告の個人事業を子が継ぐ | 対象外 | 個人事業主は青色申告者に限る |
出典・補足
出典:事業承継・M&A補助金 16次 事業承継促進枠 公募要領 p.12〜16『6.1. 補助対象となる事業承継の要件』『7. 申請単位』
出典・補足
白色申告:Q:白色申告の個人事業主は対象か→ A:対象外です。個人事業主は青色申告者で、確定申告書Bと青色申告決算書の写しなどを出せることが要件で、被承継者と承継予定者の共同申請が必須です。(よくある質問『③補助対象者・申請者』)
姻族の親等:配偶者の血族と、血族の配偶者が姻族です(民法第725条)。子の配偶者は一親等の姻族です。
事業承継促進枠のもとになった旧事業承継・引継ぎ補助金(経営革新枠の経営者交代型など)の採択事例から、承継の形が分かるものを挙げます。当時の補助金は今の枠と条件が違うので、今の枠にそのまま当てはまるとは限りません。承継の形の参考として見てください。
1経営者交代型|父から子への計画的な代表交代
老朽化した断裁機を替え、6,000枚の断裁が75分から60分に
成果用紙6,000枚の断裁が平均75分から60分になり、作業時間が20%縮んだ。
2経営革新枠|義母から嫁への承継
常連頼みの宿を空きスペースの多目的室で体験企画を開く宿へ
有限会社大和館
成果補助金申請時の事業計画を上回る売上を達成しました。
3経営者交代型|養父から養子への承継と単独代表への移行
外注のドリル再研磨を工具研削盤で社内化し、全数検査を専用機で自動に
成果再研磨の外注費が減りはじめ、検査の自動化で人手も想定どおりに減りつつあります。
4工場長だった従業員への承継
納期に追われ品質不足が出ていた工場に三次元測定機を入れ、工程を二重チェック
有限会社池工作
成果承継の時期と課題がはっきりし、採算の悪い仕事を見直す土台ができました。
4件とも、継ぐ人と時期を先に決め、数年かけて準備してから代表を替えています。3件目のように共同代表の時期をはさむ形は、今の枠では就任の日が期間より前になると対象外です。4件目の会社が承継を機に入れた三次元測定機は、次の製品のページで種類と使える補助金を確かめられます。
省力化投資補助金のカタログにある設備|補助率1/2以下
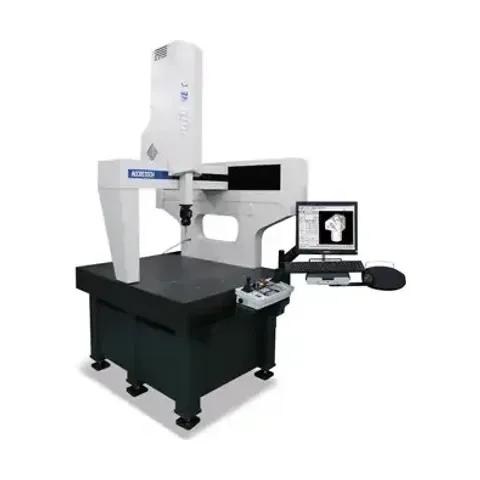
4件の事例の中身
1件目は鹿児島県の印刷会社で、70歳になった父が入社10年を超えた子に数年かけての承継を提案し、準備を整えてから代表を交代しました。承継を機に入れた断裁機で、用紙6,000枚の断裁が平均75分から60分に縮んでいます。2件目は神奈川県の温泉旅館で、義母の引退を受けて、旅館の家の男性と結婚した女将が経営を継ぎました。子の配偶者は今の枠でも親族に入ります。
3件目は愛知県の自動車部品の会社で、2006年に取締役、2009年に先代と養子縁組、2011年から専務を務めた後継者が2018年に代表に就き、2019年に養父が退いて単独の代表になりました。今の枠では、共同代表の時期が期間より前に始まっていると対象外になるため、就任と退任の時期の組み方が大事です。4件目は島根県の精密金属加工の会社で、1994年に入社した工場長が、県の事業承継・引継ぎ支援センターの専門家と承継の計画を作り、2023年に会社を継いで三次元測定機を入れました。
出典・補足
事例は中小機構「補助金活用ナビ」・中小企業庁「ミラサポplus」の公開事例を当社の言葉で書き直したものです。断裁の時間は事例の記載によります。
補助額の計算例
承継の形が対象になると分かったら、次はいくら出るかです。補助率は会社の規模で変わります。たとえば承継を機に税抜900万円の設備を入れる場合の計算例です。
| 会社の規模 | 補助率 | 補助額の目安 |
|---|---|---|
| 小規模事業者等 | 2/3 | 600万円 |
| それ以外の中小企業 | 1/2 | 450万円 |
出典・補足
出典:事業承継・M&A補助金 16次 事業承継促進枠 公募要領 p.19『10. 補助率・補助上限額等』
設備と一緒に計上する専門家の謝金や出張の旅費がどこまで入るかは、事業承継促進枠の謝金・旅費の記事で確かめられます。
補助額は100万円を下回る申請は受け付けられず、上限は800万円です。賃上げの要件を申請の時に表明して満たすと、上限は1,000万円に上がります。4つの枠の補助額の並びは事業承継・M&A補助金のガイドで取り上げています。
出典・補足
小規模事業者等は2/3以内、それ以外は1/2以内。800万円超~1,000万円部分は1/2以内
100万円(補助対象経費×補助率が100万円を下回る申請は受け付けない)
補助上限額を上げる賃上げ要件は公募申請時に表明する。申請時に表明せず後から賃上げして要件を満たしても、上限額800万円は変わらない。9
計算例は補助率を費用にかけた目安で、上限と、対象になる経費かどうかの判断は別に確かめます。
16次の受付は2026年11月6日17:00で締め切られました。次の公募回の日程は事務局の発表待ちです。承継の期間は申請する回の締切日から数えるので、次の回に申請するなら、その締切日より前に代表を替えないよう日程を組みます。
専門家から見たポイント
事業承継・M&A補助金とその前身の補助金の採択事例のうち、承継の形が分かる141件を数えると、親族内の承継が85件(60.3%)、M&Aが()、役員・従業員など親族外の承継は8件(5.7%)でした。公開された事例の中では親族外の承継はまだ少なく、親族外で申請するなら計画書で、後継者が会社の仕事を何年担ってきたかを具体的に示すことが大事です。
どの形でも、採択された事例の多くは、先代が引退の時期を決め、後継者が経験を積んでから代表を替えています。今の事業承継促進枠も、継ぐ人と時期が決まっていて、その見込みを認定支援機関に確かめてもらえる承継が前提です。事業承継・M&A補助金の採択率は、15次で61.3%です。承継の計画づくりで加点を取る方法は事業承継の加点の記事で取り上げています。
この枠が向いている会社
子や親族、長く勤めた役員・従業員の中に後継者が決まっていて、締切日のあと5年のうちに代表と株式を移す日程を組める会社です。承継を機に入れたい設備や新しい取組があり、後継者がその責任者になれることも条件です。
迷うのは株式と代表の日程が固まらない会社
後継者がすでに共同代表に就いている、株式の買い取りの資金が決まっていない、先代がいつ退くか決まっていない会社です。代表の就任・退任と株式の移転の日付を先に決めてから、申請する公募回を選びます。株式の資金は、HD承継や融資と組み合わせられるかもあわせて検討します。
出典・補足
認定経営革新等支援機関より事業承継の蓋然性につき確認を受けた計画書に限る10。確認書の受け取り方は認定支援機関の確認書の記事で取り上げています。
間違えやすい点
- 代表の交代だけでは足りない:株式の過半数(個人事業は事業)も後継者に移します。
- 早く替えすぎると対象外:申請する回の締切日より前に新しい代表が就任していると、その回では申請できません。
- 共同代表で止めない:承継のあとに複数代表が残る形は対象外です。前の代表の退任まで期間内に終えます。
- 親族でも代表の経験があると外れる:親族の道は、その会社(事業)の代表を務めたことが無い人に限られます。
- M&Aは別の枠:第三者に売る・買う承継は、専門家活用枠かPMI推進枠で考えます。
- 採択後も見られる:対象外の承継と分かれば、交付決定のあとでも補助の対象から外れます。期間内に承継を終えられなかった場合は、本人の責任でない事情を除き、補助金の返還を求められます。
採択のあとの報告と返還の決まりは事業承継・M&A補助金の採択後の手続きの記事で取り上げています。
出典・補足
承継未完了が判明し再提出に応じない等の場合、補助金交付額を限度として返還11
よくある質問
すでに息子が取締役ですが、承継予定者になれますか?
なれます。被承継者の親族で、その会社の代表を務めたことが無ければ、勤めた年数にかかわらず承継予定者の条件を満たします。取締役であることは妨げになりません。
息子がすでに共同代表に就いていても申請できますか?
締切日より前から共同代表なら、原則として対象外です。新しい代表の就任と前の代表の退任の両方が申請する回の締切日から5年以内に行われることが条件で、親族の道も代表の経験が無い人に限られるためです。判断が難しい形は、申請の前に事務局へ相談するよう説明会資料に書かれています。
株式は何%渡せばよいですか?
株式譲渡なら、後継者が過半数を取得することです。期間内に代表の交代と合わせて終えます。
個人事業主から法人にした会社でも申請できますか?
できます。3期分の決算が終わっていなくても、個人で開業してからの通算が5年以上あれば、決算期の要件を満たします。個人事業のまま承継し、そのあとに法人にする場合は、個人事業主として申請し、法人にしたあとすぐに「補助金登録変更届」を出します。
会社を第三者に売る予定ですが、どの枠を使えますか?
事業承継促進枠は使えません。仲介やデューデリジェンスの費用は専門家活用枠、買ったあとの統合の取組はPMI推進枠が対象です。同じ公募回で事業承継促進枠と一緒には申請できません。
事業承継・M&A補助金に関するほかの質問はよくある質問の一覧にまとめています。
御社の承継の形と日程でこの枠に申請できるかは、専門家に無料で相談して確かめられます。
出典(11件)
- 事業承継・M&A補助金 16次 事業承継促進枠 公募要領 p.19『10. 補助率・補助上限額等』
- 事業承継・M&A補助金 16次 事業承継促進枠 公募要領 p.6『2. 事業概要』
- 事業承継・M&A補助金 16次 事業承継促進枠 公募要領 p.15『7. 申請単位』
- 事業承継・M&A補助金 16次 事業承継促進枠 公募要領 p.12〜13
- 事業承継・M&A補助金 16次 事業承継促進枠 公募要領 p.12『6.1.(2)④⑤』
- 事業承継・M&A補助金 16次 事業承継促進枠 公募要領 p.13
- 事業承継・M&A補助金 16次 事業承継促進枠 公募要領 p.7
- 事業承継・M&A補助金 16次 事業承継促進枠 公募要領 p.16『7. 申請単位』
- 事業承継・M&A補助金 16次 事業承継促進枠 公募要領 p.29
- 事業承継・M&A補助金 16次 事業承継促進枠 公募要領 p.12『6.1.(2)⑥』
- 事業承継・M&A補助金 16次 事業承継促進枠 公募要領 p.27
公募の受付状況(たとえばこの補助金)
事業承継・M&A補助金
- 公募回
- 16次
- 締切
- この回の受付は終了しました
公募要領より(2026年11月17日確認)
事業承継・M&A補助金の採択事例
一覧へ同じ取り組みで、実際に採択された会社です。
申請枠:M&A型
老朽化したゴルフ練習場を会員証で顧客管理し、リピート率を45%に
株式会社ウィルトラスト✓ 経産省などの認定・選定
成果リピート率が20%から45%に上がり、収益と労働生産性がそれぞれ5%ほど良くなりました。
申請枠:経営者交代型
後継者不在の町工場を承継、コーヒーミル取材動画が9万回超視聴に
株式会社新家製作所✓ 経産省などの認定・選定
成果地元テレビ局の取材動画の視聴は9万回を超え、多くのコメントからコーヒーミルへのニーズを確かめられ、商品化の課題もはっきりしました。
申請枠:経営者交代型
受けきれない衣類をガウン・パジャマのラインで処理、1日2,400点に対応
株式会社ホームドライ✓ 経産省などの認定・選定
成果1日2,400点を処理できるラインができ、小ロットから大ロットまで対応できるようになりました。
この
千葉県の自分が頭の中で考えていることをしっかり聞いていただき、計画として形にすることで、改めて自分がやるべきことを実感できる、気づかされるという側面があります。
プレス機 械 メーカー従業員53名
徳島県の工場が建て替えられ雰囲気が良くなったせいか、なかなか見つからなかった木工作業スタッフも2名採用できた。
桐箱 ・ 木製 インテリア 小物の製造従業員3名
静岡県の下田営業所に被承継者から引き継いだ社員(3名)が10月に入社し、従来行っていなかった溶接作業や船外機の取付受注が徐々に増加してきている。その3名の影響で当社の従業員の技術力も向上しつつある点は非常に良かったと感じている。
船舶用 エンジン ・ 発電機の 卸売と修理従業員約40名
出典:国・省庁などの公開情報をもとに加工
公開されている採択事例の中の、事業者ご本人の発言を原文のまま引用しています。
相談の前に資料で全体をつかめます。